

Krankenkassen-Beitragsrechner für Selbstständige 2026
Bei Gewinn kostet dich die Krankenkasse im Monat.
Kranken- und Pflegeversicherung zusammen, freiwillig gesetzlich versichert, mit den Werten 2026. Zusatzbeitrag, Krankengeld, Kinder und Alter stellst du unten ein.
Beitrag berechnen So rechnet der Rechner
Schätzung mit den Rechengrößen 2026, Stand 11. November 2026. Keine Versicherungsberatung.
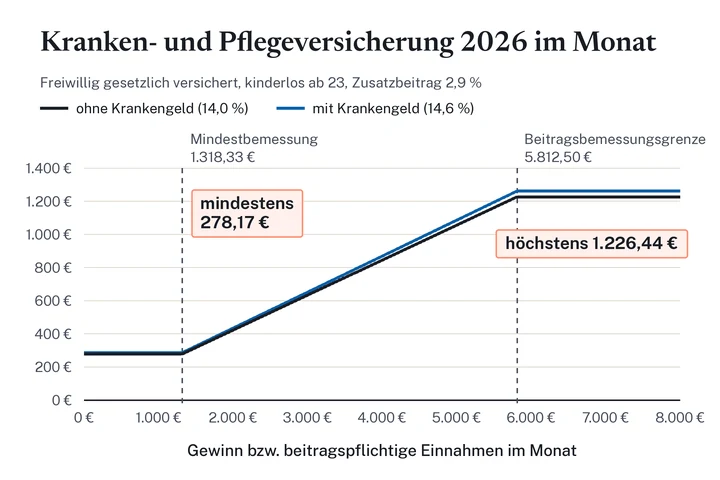
- 278,17 €Mindestbeitrag im Monat, kinderlos, ohne Krankengeld, mit Pflegeversicherung
- 1.226,44 €Höchstbeitrag im Monat, kinderlos, ohne Krankengeld, mit Pflegeversicherung
- 5.812,50 €Beitragsbemessungsgrenze im Monat (69.750 € im Jahr)
- 2,9 %durchschnittlicher Zusatzbeitrag 2026 laut Bundesgesundheitsministerium
Beitragsrechner 2026
Dein Beitrag, Zeile für Zeile
Den Gewinn trägst du oben im Satz ein, alles Weitere hier. Jede Zahl im Rechenweg folgt aus der Zeile darüber.
Rechenweg
- Gewinn im Monatdeine Eingabe oben–
- Beitragspflichtige Einnahmen–
- Beitragssatz Krankenversicherung–
- Krankenversicherung–
- Beitragssatz Pflegeversicherung–
- Pflegeversicherung–
- Dein Beitrag im Monat–
Im Jahr: – · Anteil am Gewinn: –
Mindestbeitrag: – · Höchstbeitrag: –
Krankengeld: –
Schätzung. Die Kasse setzt den Beitrag zuerst vorläufig nach deinem letzten Einkommensteuerbescheid fest und rechnet nach dem Bescheid für das Jahr endgültig ab (§ 240 Abs. 4a SGB V). Nachzahlungen sind möglich.
So rechnet der Rechner
So rechnet der Beitragsrechner
Der Rechner nimmt deine beitragspflichtigen Einnahmen im Monat und setzt sie zwischen zwei Grenzen. Unten liegt die Mindestbemessung von 1.318,33 €, oben die Beitragsbemessungsgrenze von 5.812,50 €. Darauf rechnet er den Beitragssatz der Kranken- und den der Pflegeversicherung.
Einnahmen begrenzen
Liegt dein Gewinn unter 1.318,33 €, zählt trotzdem dieser Wert (§ 240 Abs. 4 SGB V). Liegt er über 5.812,50 €, zählt nur die Grenze.
Krankenversicherung
Ohne Krankengeld gilt der ermäßigte Satz von 14,0 % (§ 243 SGB V), mit Wahlerklärung der allgemeine von 14,6 % (§ 241 SGB V). Dazu kommt der Zusatzbeitrag deiner Kasse (§ 242 SGB V).
Pflegeversicherung
Der Satz beträgt 3,6 %. Kinderlose ab 23 zahlen 0,6 % Zuschlag, Eltern ab dem zweiten Kind unter 25 einen Abschlag von 0,25 Punkten je Kind (§ 55 Abs. 3 SGB XI).
Runden und addieren
Beide Beiträge rundet der Rechner auf volle Cent und addiert sie. Einen Arbeitgeberanteil gibt es nicht, du zahlst alles selbst.
| Wert | 2026 | Quelle |
|---|---|---|
| Bezugsgröße im Monat | 3.955 € | § 18 SGB IV, BMAS |
| Mindestbemessungsgrundlage | 1.318,33 € | 1/90 der Bezugsgröße je Tag × 30, § 240 Abs. 4 SGB V, BMG |
| Beitragsbemessungsgrenze im Monat | 5.812,50 € | 69.750 € im Jahr, BMAS, BMG |
| Allgemeiner Beitragssatz | 14,6 % | § 241 SGB V |
| Ermäßigter Beitragssatz | 14,0 % | § 243 SGB V |
| Durchschnittlicher Zusatzbeitrag | 2,9 % | BMG, deine Kasse kann abweichen |
| Pflegeversicherung | 3,6 % | BMG, seit 1.1.2025 |
| Zuschlag Kinderlose ab 23 | 0,6 % | § 55 Abs. 3 SGB XI |
| Abschlag je Kind unter 25 (2. bis 5. Kind) | 0,25 % | § 55 Abs. 3 SGB XI |
Beispiele
Drei Beispiele zum Nachrechnen
Alle Gewinne sind Annahmen. Gerechnet ist mit dem durchschnittlichen Zusatzbeitrag von 2,9 %.
Fall 1
Gründerin mit 1.000 € Gewinn, ohne Krankengeld, kinderlos, 29 Jahre (Annahmen) Kennzahl und Berechnung Wert Gewinn im Monat (Annahme)Gründungsjahr, laut Prognose 1.000,00 € Beitragspflichtige EinnahmenMindestbemessung greift 1.318,33 € Krankenversicherung1.318,33 € × (14,0 % + 2,9 %) 222,80 € + Pflegeversicherung1.318,33 € × 4,20 % (3,6 % + 0,6 % Zuschlag) 55,37 € = Beitrag im MonatSumme 278,17 € Im Jahr278,17 € × 12 3.338,04 € Anteil am Gewinn278,17 € ÷ 1.000,00 € 27,8 % Fall 2
Grafiker mit 3.000 € Gewinn, mit Krankengeld, zwei Kinder unter 25 (Annahmen) Kennzahl und Berechnung Wert Gewinn im Monat (Annahme)laut letztem Steuerbescheid 3.000,00 € Beitragspflichtige EinnahmenGewinn liegt zwischen den Grenzen 3.000,00 € Krankenversicherung3.000,00 € × (14,6 % + 2,9 %) 525,00 € + Pflegeversicherung3.000,00 € × 3,35 % (3,6 % − 0,25 % Abschlag) 100,50 € = Beitrag im MonatSumme 625,50 € Im Jahr625,50 € × 12 7.506,00 € Anteil am Gewinn625,50 € ÷ 3.000,00 € 20,8 % Fall 3
Beraterin mit 7.000 € Gewinn, mit Krankengeld, kinderlos (Annahmen) Kennzahl und Berechnung Wert Gewinn im Monat (Annahme)laut letztem Steuerbescheid 7.000,00 € Beitragspflichtige EinnahmenBeitragsbemessungsgrenze greift 5.812,50 € Krankenversicherung5.812,50 € × (14,6 % + 2,9 %) 1.017,19 € + Pflegeversicherung5.812,50 € × 4,20 % (3,6 % + 0,6 % Zuschlag) 244,13 € = Beitrag im MonatSumme 1.261,32 € Im Jahr1.261,32 € × 12 15.135,84 € Anteil am Gewinn1.261,32 € ÷ 7.000,00 € 18,0 %
Nachberechnung
Vorläufiger Beitrag und Nachberechnung
Die Kasse kennt deinen Gewinn erst aus dem Einkommensteuerbescheid. Deshalb setzt sie den Beitrag nach § 240 Abs. 4a SGB V zuerst vorläufig fest, und zwar nach dem zuletzt erlassenen Bescheid. Wer gerade gründet, gibt die voraussichtlichen Einnahmen an und weist sie nach.
Sobald der Steuerbescheid für das Jahr da ist, setzt die Kasse den Beitrag endgültig fest. War dein Gewinn höher als angenommen, zahlst du nach. War er niedriger, bekommst du Geld zurück. Für steigende Gewinne lohnt sich deshalb eine Rücklage für die Nachzahlung.
Schickst du den Bescheid nicht innerhalb von drei Jahren nach Ablauf des Jahres, setzt die Kasse den Höchstbeitrag endgültig fest. Bei 5.812,50 € im Monat sind das kinderlos und ohne Krankengeld 1.226,44 €.
Was ändert sich 2027?
Der durchschnittliche Zusatzbeitrag bleibt 2027 laut Bundesgesundheitsministerium bei 2,9 %. Für die Rechengrößen 2027 liegt ein Verordnungsentwurf der Bundesregierung vor (Bundesrat, Drucksache 576/26). Er sieht eine Bezugsgröße von 4.130 € und eine Beitragsbemessungsgrenze von 6.375 € im Monat vor. Am 11. November 2026 fehlte noch die Zustimmung des Bundesrats, deshalb rechnet der Rechner mit den Werten 2026.
Ob die private Krankenversicherung für dich in Frage kommt, hängt von mehr als dem Beitrag ab. Der Ratgeber GKV oder PKV für Selbstständige zeigt die Kriterien, Familienversicherung und die Regeln für eine Rückkehr in die gesetzliche Kasse.
Keine Versicherungsberatung. Wir sind weder Versicherungsvermittler noch Versicherungsberater im Sinne von § 34d GewO und empfehlen keine bestimmte Versicherung. Rechnungen sind Schätzungen mit den Werten 2026. Für eine Entscheidung zu deiner Lage hilft eine unabhängige Beratung, etwa bei einem registrierten Versicherungsberater oder der Verbraucherzentrale.
Ratgeber
Krankenversicherung, Haftpflicht und Krankheit
Jeder Artikel mit Rechenweg, Gesetzesstellen und Quellen, ohne Tarifempfehlung.
ab 55ist der Weg zurück in die GKV meist versperrt (§ 6 Abs. 3a SGB V)
Ratgeber · 11 Min. Lesezeit
GKV oder PKV für Selbstständige
Beiträge 2026 aus der Formel, Familienversicherung und die Regeln für die Rückkehr in die gesetzliche Kasse.
- Hauptberuflich Selbstständige sind nicht pflichtversichert (§ 5 Abs. 5 SGB V). Sie wählen zwischen freiwilliger GKV und PKV, versichert sein müssen sie in jedem Fall (§ 193 Abs. 3 VVG).
- Die GKV rechnet mit deinem Gewinn, mindestens mit 1.318,33 € und höchstens mit 5.812,50 € im Monat. Daraus ergeben sich kinderlos 278,17 € bis 1.226,44 € ohne Krankengeld.
- Ehepartner ohne eigenes Einkommen und Kinder sind in der GKV oft beitragsfrei mitversichert (§ 10 SGB V). In der PKV braucht jede Person einen eigenen Vertrag.
3 SchadenartenPersonen-, Sach- und Vermögensschäden
Ratgeber · 9 Min. Lesezeit
Berufshaftpflicht, Betriebshaftpflicht, Vermögensschaden
Welche Police welchen Schaden zahlt und für welche Berufe sie Pflicht ist.
- Es gibt drei Schadenarten: Personen-, Sach- und Vermögensschäden. Welche Police zahlt, hängt davon ab, welche Art dein Fehler auslöst.
- Die Betriebshaftpflicht deckt Personen- und Sachschäden. Die Vermögensschadenhaftpflicht deckt Geldschäden ohne Personen- oder Sachschaden.
- Für die meisten Freiberufler gibt es keine gesetzliche Pflicht. Auftraggeber verlangen eine Haftpflicht aber oft im Vertrag.
Woche 7ab hier zahlt die GKV Krankengeld, nur mit Wahlerklärung (§§ 44, 46 SGB V)
Ratgeber · 10 Min. Lesezeit
Absicherung bei Krankheit
Krankengeld, Krankentagegeld, Berufsunfähigkeit und Arbeitslosenversicherung im Vergleich.
- Lohnfortzahlung gibt es nur für Arbeitnehmer (§ 3 EFZG). Als Selbstständiger fällt dein Einkommen ab dem ersten Krankheitstag weg.
- Krankengeld bekommst du in der GKV nur mit Wahlerklärung (§ 44 Abs. 2 SGB V), ab der siebten Woche (§ 46 SGB V), in Höhe von 70 % deiner Beitragsbemessung (§ 47 SGB V).
- Die Wahlerklärung kostet 0,6 Prozentpunkte mehr Beitrag: 2026 zwischen 7,91 € und 34,88 € im Monat.
Schritt für Schritt
So gehst du vor
Vom Beitrag über das Krankengeld bis zur Nachberechnung durch die Kasse.
Beitrag berechnen
Trag Gewinn, Zusatzbeitrag deiner Kasse, Krankengeld und Kinder ein. Der Rechner zeigt jeden Rechenschritt.
Zum Rechner: Beitrag berechnenKrankengeld klären
Ohne Wahlerklärung gibt es kein Krankengeld. Mit Wahlerklärung zahlst du 0,6 Prozentpunkte mehr und bekommst Krankengeld ab der 7. Woche.
Absicherung bei Krankheit: Krankengeld klärenRücklage einplanen
Die Kasse setzt den Beitrag vorläufig fest und rechnet nach dem Steuerbescheid ab. Steigt dein Gewinn, zahlst du nach.
Nachberechnung: Rücklage einplanenBescheid einreichen
Schick der Kasse deinen Einkommensteuerbescheid. Ohne Nachweis setzt sie den Höchstbeitrag fest.
Häufige Fragen: Bescheid einreichen
Ablage und Unterlagen
Bescheide und Policen griffbereit
Für Steuerbescheide, Policen und Vertragsunterlagen. Nicht selbst getestet, keine Kaufempfehlung.

3 JahreFrist für den Steuerbescheid, danach gilt der Höchstbeitrag endgültig
Fragen und Antworten
Häufige Fragen zum Krankenkassenbeitrag für Selbstständige
Fehler gefunden oder eine Frage? Schreib an info@the-freelancer-marketing.de. Eine individuelle Versicherungsberatung können wir nicht geben.
Wie viel Krankenversicherung zahlen Selbstständige 2026?
Freiwillig gesetzlich versichert zahlst du 2026 mindestens 222,80 € für die Krankenversicherung ohne Krankengeld, mit Pflegeversicherung kinderlos 278,17 € im Monat. Das gilt bei einem Zusatzbeitrag von 2,9 %. Höchstens sind es kinderlos und mit Krankengeld 1.261,32 €.
Wie hoch ist der Mindestbeitrag für Selbstständige?
Die Kasse rechnet mindestens mit 1.318,33 € Einnahmen im Monat (§ 240 Abs. 4 SGB V). Daraus ergeben sich laut Bundesgesundheitsministerium 222,80 € ohne und 230,71 € mit Krankengeld, jeweils ohne Pflegeversicherung.
Was zählt als beitragspflichtige Einnahme?
Bei freiwillig Versicherten zählt die gesamte wirtschaftliche Leistungsfähigkeit (§ 240 Abs. 1 SGB V). Neben dem Gewinn aus der Selbstständigkeit gehören etwa Mieteinnahmen und Kapitalerträge dazu. Trag im Rechner die Summe ein.
Warum zahle ich im ersten Jahr einen vorläufigen Beitrag?
Ohne Steuerbescheid setzt die Kasse den Beitrag nach deinen voraussichtlichen Einnahmen vorläufig fest. Kommt der Steuerbescheid, rechnet sie das Jahr endgültig ab und fordert nach oder erstattet (§ 240 Abs. 4a SGB V).
Was passiert, wenn ich keinen Einkommensnachweis schicke?
Dann setzt die Kasse den Höchstbeitrag fest, berechnet aus der Beitragsbemessungsgrenze von 5.812,50 € im Monat. Weist du den Steuerbescheid nicht innerhalb von drei Jahren nach Ablauf des Jahres nach, wird der Höchstbeitrag endgültig.
Lohnt sich der Beitrag mit Krankengeld?
Der Krankengeldanspruch kostet 0,6 Prozentpunkte mehr. Bei 3.000 € Gewinn sind das 18,00 € im Monat. Ob sich das lohnt, hängt von deiner Rücklage und anderen Absicherungen ab, siehe Absicherung bei Krankheit.
Wie wirken sich Kinder auf den Beitrag aus?
Nur auf die Pflegeversicherung. Ohne Kinder zahlst du ab 23 4,2 %, mit Kind 3,6 %. Ab dem zweiten Kind unter 25 sinkt der Satz um 0,25 Punkte je Kind, bis zum fünften Kind. Die Krankenversicherung kostet gleich viel.
Werden meine Eingaben gespeichert?
Nein. Der Rechner läuft nur in deinem Browser. Es werden keine Daten an uns oder Dritte übertragen.
Quellen
- Bundesministerium für Gesundheit: Beiträge, Werte 2026 (Beitragssätze, Mindestbemessung, Mindestbeiträge, BBG), abgerufen am 11.11.2026
- Bundesministerium für Gesundheit: Finanzierung der Pflegeversicherung (Beitragssatz 3,6 %, Zuschlag, Abschläge), abgerufen am 11.11.2026
- BMAS: Sozialversicherungsrechengrößen-Verordnung 2026 (Bezugsgröße, Beitragsbemessungsgrenze), abgerufen am 11.11.2026
- Bundesministerium für Gesundheit: Pressemitteilung vom 30.10.2026, durchschnittlicher Zusatzbeitragssatz 2027
- Bundesrat, Drucksache 576/26: Verordnung über maßgebende Rechengrößen der Sozialversicherung für 2027 (Entwurf)
- § 240 SGB V, Beitragspflichtige Einnahmen freiwilliger Mitglieder
- § 241 SGB V, Allgemeiner Beitragssatz
- § 242 SGB V, Zusatzbeitrag
- § 243 SGB V, Ermäßigter Beitragssatz
- § 44 SGB V, Krankengeld (Abs. 2: Wahlerklärung)
- § 47 SGB V, Höhe und Berechnung des Krankengeldes
- § 55 SGB XI, Beitragssatz, Zuschlag für Kinderlose, Abschläge für Eltern
- § 18 SGB IV, Bezugsgröße
- GKV-Spitzenverband: Krankenkassenliste mit Zusatzbeitragssätzen